Selic em 15% e custo de captação estável: cenário muda para cooperativas de MT
Depois de cinco anos consecutivos de alta, o custo de captação das cooperativas de crédito de Mato Grosso ficou praticamente estável no primeiro trimestre de 2026.
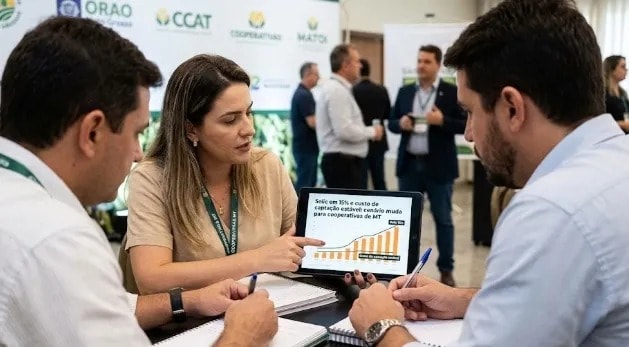
Depois de cinco anos consecutivos de alta, o custo de captação das cooperativas de crédito de Mato Grosso ficou praticamente estável no primeiro trimestre de 2026. A despesa chegou a R$ 1,24 bilhão no período, patamar semelhante ao registrado nos três primeiros meses de 2025.
O indicador mede quanto as cooperativas gastam para captar os recursos utilizados nas operações de crédito e ganhou peso nos últimos anos diante da elevação da taxa básica de juros. Entre o primeiro trimestre de 2021 e o mesmo período de 2026, a despesa passou de R$ 58,9 milhões para R$ 1,24 bilhão, enquanto a Selic avançou de 2% para 15% ao ano.
A estabilidade registrada agora ocorre mesmo com os juros ainda em nível elevado e pode trazer maior previsibilidade para o planejamento das cooperativas, especialmente na definição do volume de crédito disponível e das taxas cobradas dos cooperados.
Segundo estudo do Banco Central, a cada ponto percentual de alteração na Selic, o custo médio de captação das instituições financeiras tende a variar entre 0,5 e 1 ponto percentual na mesma direção. O repasse não ocorre integralmente, mas ajuda a explicar a trajetória registrada nos últimos anos.
Para Sâmyla Sousa, gerente de Desenvolvimento e Inteligência de Cooperativas do Sistema OCB/MT, a interrupção da sequência de altas representa uma mudança relevante no comportamento da despesa.
“Com a despesa de captação estável, o custo dos recursos captados deixa de consumir espaço no balanço a cada trimestre, e isso devolve às cooperativas alguma previsibilidade para planejar volume de crédito e política de taxas”, explica.
Alívio pode aparecer nos próximos trimestres
Apesar da estabilidade, ainda não é possível afirmar que o custo de captação entrou em uma trajetória de queda. A avaliação é de que os efeitos das mudanças na taxa básica de juros aparecem nos balanços com alguma defasagem, já que o estoque de recursos captados não é reajustado imediatamente.
“Ainda é cedo para afirmar que a trajetória se inverteu, mas é o primeiro trimestre em cinco anos em que esse custo deixa de subir”, afirma Sâmyla.
A expectativa, segundo ela, é de um possível alívio gradual nos próximos períodos, especialmente diante dos cortes na taxa básica iniciados em março.
Estabilidade pode influenciar crédito
A evolução do custo de captação também interfere na capacidade das cooperativas de definir suas políticas de crédito. Em operações que não contam com equalização do Tesouro, esse custo representa um dos principais componentes das taxas cobradas do tomador.
Com uma menor pressão sobre a captação, as cooperativas podem ter mais espaço para trabalhar com taxas de crédito ou preservar margens que posteriormente retornam aos associados na forma de sobras.
O repasse, porém, não é automático. Entre os fatores que podem influenciar as condições oferecidas estão a velocidade de reprecificação do estoque de captação e o comportamento da inadimplência.
No crédito rural, parte da redução das taxas ocorreu por meio do Plano Safra 2026/27. A taxa do Pronamp caiu de 10% para 9% ao ano, enquanto a do custeio empresarial passou de 14% para 12,5%.
Cooperativas movimentam quase R$ 40 bilhões em crédito
O comportamento do custo de captação ganha relevância em Mato Grosso pelo peso das cooperativas de crédito no financiamento da atividade produtiva.
No primeiro trimestre de 2026, as 19 cooperativas registradas no Sistema OCB/MT somavam R$ 74,10 bilhões em ativos, segundo dados do Banco Central apresentados pelo Observatório do Cooperativismo de Mato Grosso.
A carteira de crédito alcançou R$ 39,67 bilhões, enquanto a captação total chegou a R$ 41,01 bilhões. Os depósitos somaram R$ 37,69 bilhões.
Somente no crédito rural para pessoas físicas, a carteira chegou a R$ 5,82 bilhões no período.
Para Sâmyla, a estabilidade do custo de captação pode contribuir para a manutenção da oferta de recursos destinados ao setor produtivo, especialmente em um Estado cuja economia tem forte participação do agronegócio.
“O impacto se dá na sustentação da oferta de crédito à safra. Com esse custo estável, cresce a capacidade de manter o volume disponível sem comprimir margem, e é nas condições de contratação que o produtor sente primeiro”, afirma.
O cenário também ocorre em um momento de pressão sobre os custos de produção e de impactos climáticos sobre as safras. Nesse contexto, a manutenção da oferta de crédito passa a ser um dos fatores acompanhados pelo setor produtivo.